En 2024, le e-commerce français a franchi les 175,3 milliards d’euros de chiffre d’affaires, en hausse de 9,6 % sur un an. Pourtant, il ne représente qu’environ 10 % du commerce de détail, ce qui veut dire que 90 % des ventes se font encore en magasin.
Dans le même temps, les usages explosent : 4 paiements par carte de proximité sur 5 sont désormais sans contact, et le paiement mobile pèse déjà plus de 10 % des paiements de proximité. (Banque de France)
Autrement dit : vos clients n’opposent plus boutique et web, ils veulent juste acheter où ils veulent, quand ils veulent, et payer comme ils veulent. La question n’est donc plus “faut-il être omnicanal ?” mais “comment relier concrètement caisse, TPE et e-commerce pour que tout fonctionne ensemble”.
Dans cet article, on voit :
- pourquoi l’omnicanal devient incontournable même pour une petite structure ;
- ce que signifie relier caisse, TPE et e-commerce de manière très concrète ;
- les bénéfices opérationnels (stock, encaissement, expérience client) ;
- une méthode en 5 étapes pour sortir des silos ;
- comment sécuriser paiements et données dans ce nouveau modèle.
1. Pourquoi l’omnicanal devient incontournable pour les commerces physiques
1.1. Non, le magasin n’est pas mort (mais il doit changer de rôle)
Quelques chiffres à garder en tête :
- En 2024, le e-commerce pèse 175,3 milliards d’euros en France, +9,6 % vs 2023.Fevad+1
- Il ne représente cependant qu’environ 10 % du commerce de détail, le reste restant réalisé en magasin.Républik Retail+1
- Dans l’alimentaire, les hyper et supermarchés représentent encore plus de 80 % du marché, preuve que le point de vente physique reste central.Digital Conseil+1
En parallèle, les ventes “hybrides” se développent : drive et e-commerce alimentaire ont progressé de 5,2 % en volume, alors que les hypermarchés reculaient de 2,8 % en 2024.Le Monde.fr
👉 Conclusion : le magasin physique reste le cœur du business, mais il doit :
- être visible et connecté au web,
- proposer des services type click & collect,
- offrir une expérience fluide entre online et offline.
1.2. Des clients qui veulent choisir leur parcours… et leur moyen de paiement
Côté expérience d’achat :
- Les commerçants qui adoptent le click & collect constatent en moyenne une hausse de 20 % du panier moyen, et cette option réduit les échecs de livraison (jusqu’à 21 % des achats en ligne échouent à cause de problèmes de livraison).woopit.fr
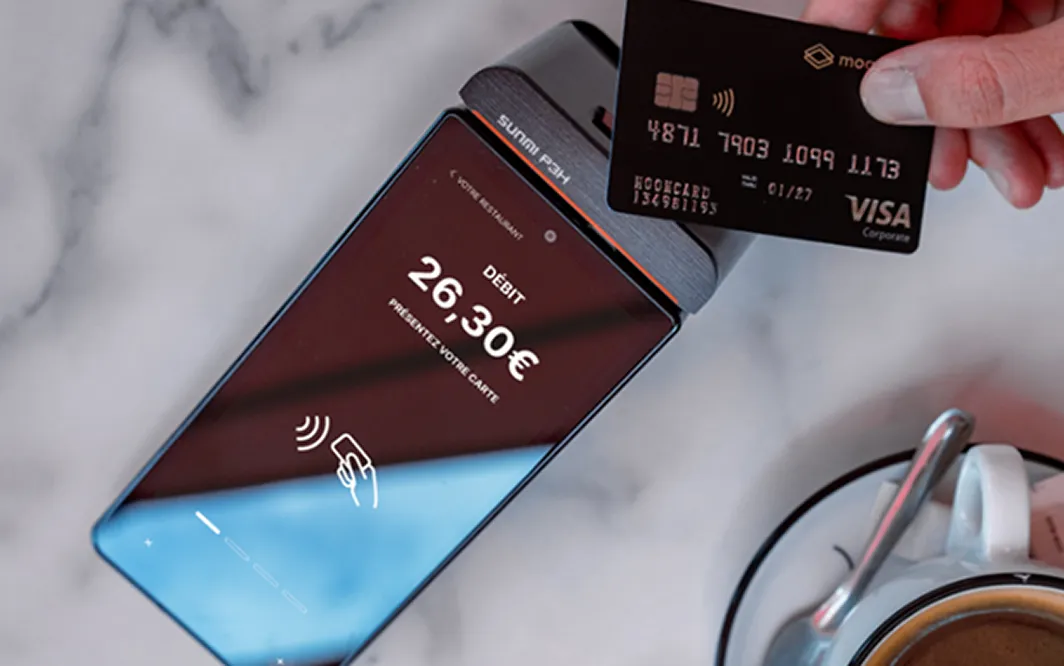
- 63 % des Français déclarent connaître et utiliser le paiement mobile sans contact en magasin, soit +8 points en un an.Finyear
- Entre 2023 et 2024, les paiements sans contact par mobile ont progressé de 61 % pour atteindre 13,5 % des paiements par carte en point de vente.Finyear
- En 2023, 4 paiements par carte sur 5 en proximité sont effectués en sans contact.Banque de France+1
Vos clients ne se demandent plus si vous êtes “omnicanal” :
- ils veulent commander en ligne,
- récupérer en magasin sans refaire la queue,
- payer en carte, mobile, wallet ou virement instantané,
- et retrouver leurs avantages fidélité partout.
2. Caisse, TPE, e-commerce : ce qu’on entend par “point de vente omnicanal”
2.1. Trois briques qui, trop souvent, ne se parlent pas
Dans la réalité du terrain, on retrouve souvent :
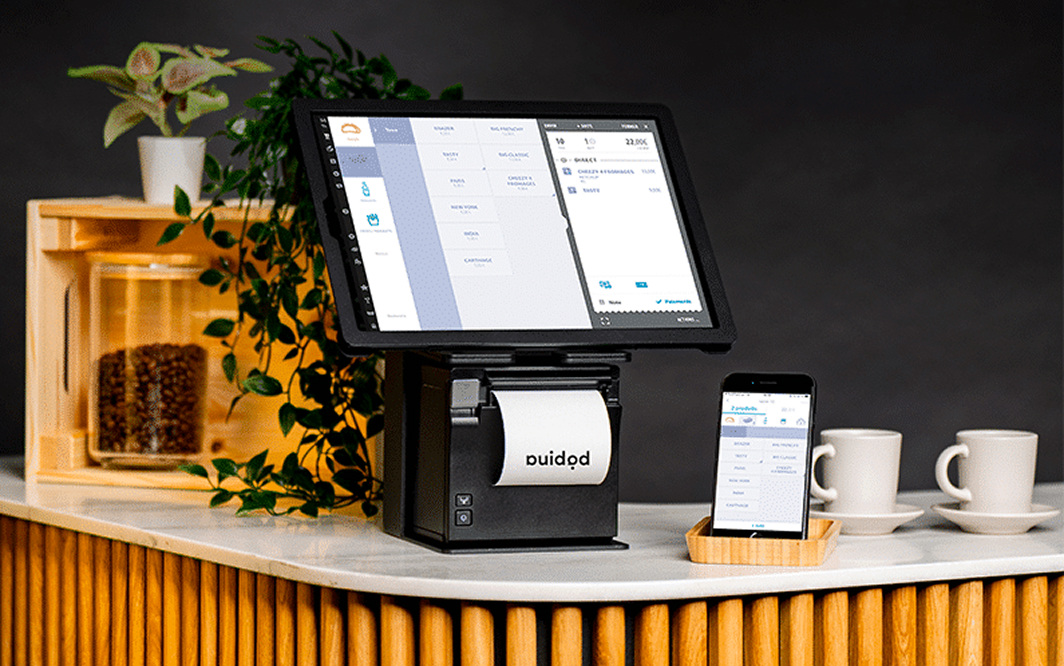
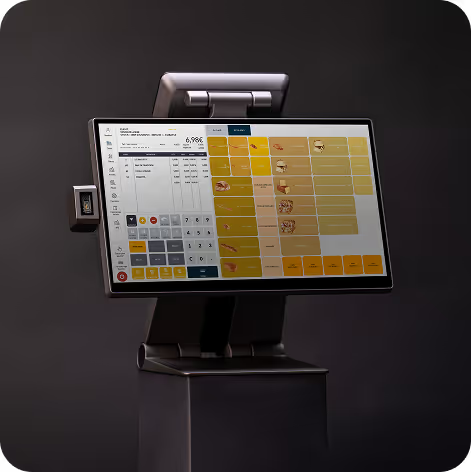
- Une caisse enregistreuse (logiciel de caisse, parfois connecté à la gestion de stock).
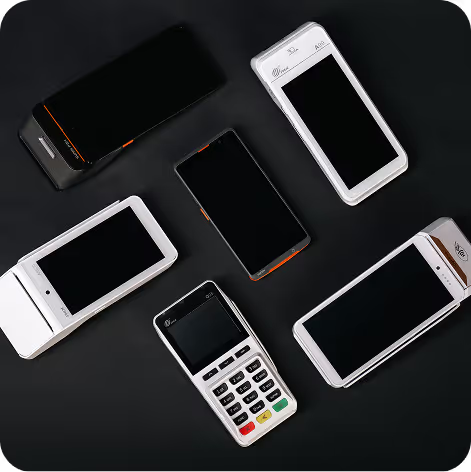
- Un TPE (terminal de paiement) relié à une offre monétique.
- Un e-commerce (site web, plateforme de réservation, marketplace, application de commande / livraison).
Le problème :
- la caisse vit sa vie,
- le TPE aussi,
- le site e-commerce encore une autre.
Résultat :
- stocks déconnectés,
- reporting éclaté,
- expérience client incohérente.
2.2. Ce que signifie “relier” ces outils
Un point de vente vraiment omnicanal, c’est quand :
- Le catalogue produits est unique : mêmes prix de base, mêmes références, même TVA en magasin et en ligne.
- Les stocks sont centralisés : une vente web décrémente le stock magasin, une vente magasin décrémente le stock web.
- Les paiements (TPE, paiement en ligne, wallets) remontent dans un même système d’encaissement.
- Les clients sont identifiés : carte de fidélité, email, compte web… alimentent un seul fichier client, pas trois.
- Les données d’encaissement, TVA, CA par canal, moyens de paiement… sont regroupées dans un seul reporting.
Techniquement, cela passe par :
- des connecteurs entre caisse et e-commerce,
- une intégration monétique (TPE + paiements en ligne) cohérente,
- un back-office central (ou un outil pivot) qui consolide les flux.
3. Les bénéfices concrets d’une intégration caisse–TPE–e-commerce
3.1. Moins d’erreurs de caisse et de ressaisies
Quand tout est relié :
- les ventes web arrivent en caisse sans ressaisie ;
- les encaissements carte et mobile remontent directement dans votre logiciel ;
- les retours / annulations sont mieux tracés.
👉 Résultat :
- moins d’erreurs de saisie,
- un Z de caisse plus fiable,
- un gain de temps lors de la préparation de la comptabilité.
3.2. Une vision claire du stock, donc moins de ruptures
Avec un stock unifié :
- un produit vendu en click & collect est immédiatement réservé ;
- un panier web ne peut pas être validé si le stock magasin est à 0 ;
- la préparation de commande s’appuie sur des quantités réalistes, pas sur des infos vieilles de 24 h.
Pour le client, cela veut dire :
- moins d’annulations,
- moins d’emails “désolé, nous n’avons plus ce produit”,
- plus de confiance dans votre commerce.
3.3. Un panier moyen et une fréquence d’achat en hausse
Le click & collect est un bon exemple : les enseignes qui le mettent en place constatent une augmentation moyenne de 20 % du panier.woopit.fr
Pourquoi ?
- En venant chercher sa commande, le client est exposé à votre offre en magasin.
- Vous pouvez lui proposer des produits complémentaires (upsell / cross-sell).
- L’expérience est plus fluide, donc il revient plus facilement.
Côté digital, le fait d’avoir un catalogue à jour et une logistique claire (stock, délais) réduit l’abandon de panier lié aux problèmes de livraison (jusqu’à 21 % des achats en ligne échouent pour ces raisons).woopit.fr
4. Comment passer d’un système “en silos” à un point de vente omnicanal : méthode en 5 étapes
Étape 1 – Faire l’inventaire de vos outils et flux
Listez :
- votre logiciel de caisse (éditeur, version, intégrations existantes) ;
- votre offre monétique (banque, TPE, PSP en ligne) ;
- vos canaux de vente digitaux : site e-commerce, marketplace, plateformes de livraison, click & collect, réservation.
Objectif : voir où circulent déjà les données, où elles se bloquent et où il y a double saisie.
Étape 2 – Définir un “système maître”
Pour chaque type de donnée, choisissez qui est le maître :
- Produits / tarifs : plutôt la caisse / ERP.
- Stocks : plutôt la caisse ou l’outil de gestion de stock.
- Clients : un CRM ou un module “fichier clients” de la caisse.
- Encaissements : le logiciel de caisse reste l’outil de référence.
Ensuite, on connecte le reste à ce système maître, et non l’inverse.
Étape 3 – Choisir les bons connecteurs (caisse–e-commerce–TPE)
Trois cas de figure :
- Votre logiciel de caisse dispose déjà de plugins ou API vers les grandes solutions e-commerce (WooCommerce, Prestashop, Shopify, etc.).
- Vous passez par un connecteur intermédiaire (iPaaS, middleware retail…) qui synchronise articles, stocks et commandes.
- Vous faites développer des connecteurs sur mesure, si votre métier est très spécifique.
Côté paiements :
- vérifiez que vos TPE et vos paiements en ligne peuvent remonter dans le même outil de reporting ;
- privilégiez des solutions qui gèrent à la fois le présentiel et le online (cartes, wallets, virement instantané, etc.).Monext+2Le Monde.fr+2
Étape 4 – Aligner les règles commerciales
L’omnicanal fonctionne mal si :
- les tarifs web et magasin n’ont rien à voir,
- la fidélité ne marche que sur un canal,
- les frais de livraison / préparation sont incompréhensibles.
Idéalement :
- même politique tarifaire de base (avec possibilité de promos spécifiques par canal),
- un programme de fidélité centralisé,
- des règles claires sur : minimum de commande, délais, frais, retour produit, etc.
Étape 5 – Mettre en place un reporting unifié
Dernier étage de la fusée :
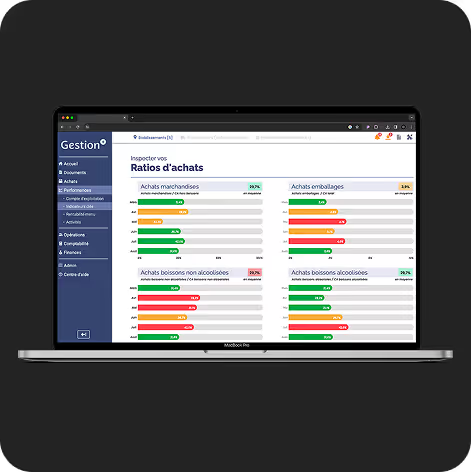
- un tableau de bord qui regroupe CA magasin + CA web ;
- une vision globale des moyens de paiement (carte, mobile, espèces, virement…) ;
- des indicateurs par canal : taux d’annulation, panier moyen, fréquence d’achat.
Ce reporting sera aussi votre meilleur allié pour :
- vos déclarations de TVA,
- vos obligations de facturation électronique et d’e-reporting à partir de 2026–2027.Fevad+2Digital Conseil+2
5. Paiements omnicanaux : sécurité et nouvelles habitudes de vos clients
5.1. Des moyens de paiement en pleine mutation
Le panorama Banque de France et les études récentes montrent que :Finyear+3Banque de France+3Banque de France+3
- les paiements scripturaux (carte, virement, prélèvement…) ont augmenté de 5,4 % en 2023 ;
- la carte bancaire représente plus de 60 % des paiements scripturaux ;
- les paiements mobiles et wallets prennent une place croissante :
- plus de 10 % des paiements de proximité sont déjà réalisés via smartphone ou montre connectée,
- le paiement mobile représente 13,5 % des paiements par carte en point de vente et 15 % des transactions par carte en 2025 selon certains acteurs.Finyear+1
Vos clients attendent donc :
- le sans contact partout ;
- la possibilité de payer avec leur téléphone ou leur montre ;
- un parcours de paiement cohérent entre site web, appli et boutique.
5.2. Sécurité : un sujet à intégrer dès la conception
La Banque de France et l’Observatoire de la sécurité des moyens de paiement rappellent que :Banque de France+2Banque de France+2
- la fraude recule, mais les attaques se déplacent vers les paiements à distance et les manipulations (faux conseiller, phishing…) ;
- les mesures techniques (3-D Secure, plafonds sur certains paiements, scoring des transactions, etc.) se renforcent ;
- la pédagogie auprès des commerçants reste clé.
Dans un environnement omnicanal, vos priorités :
- choisir des TPE et solutions de paiement en ligne conformes aux dernières normes (SCA, 3-D Secure, etc.) ;
- contrôler qui a accès à quoi (magasin, back-office, exports) ;
- mettre en place des procédures simples :
- validation des remboursements,
- gestion des avoirs,
- vérification des IBAN pour les remboursements ou les virements.
6. Comment Haxe Direct peut vous accompagner
(À adapter selon l’offre précise, mais voici une trame éditoriale que tu peux garder.)
Haxe Direct peut vous aider à structurer votre projet omnicanal en trois volets :
- Diagnostic de vos outils actuels
- audit de votre caisse et de vos intégrations existantes ;
- analyse de votre offre monétique (TPE, paiements en ligne) ;
- cartographie de vos flux e-commerce (site, plateformes, click & collect…).
- Mise en place d’une architecture omnicanale
- choix d’une caisse adaptée à votre métier (CHR, métiers de bouche, retail…) et certifiée ;
- mise en place de connecteurs entre caisse, TPE et e-commerce ;
- paramétrage des règles de stock, tarifs et fidélité.
- Pilotage et accompagnement dans la durée
- tableaux de bord consolidés (CA, paiement, TVA, rentabilité par canal) ;
- préparation aux enjeux réglementaires (facturation électronique, e-reporting, caisse certifiée) ;
- support et formation des équipes.
👉 Exemple de CTA à ajouter en fin d’article :
“Discuter de mon projet omnicanal avec un expert Haxe”
ou
“Faire auditer gratuitement la connexion entre ma caisse, mon TPE et mon e-commerce”
Transformez votre commerce avec nos solutions innovantes
-> Profitez d'une démo gratuite de nos solutions
Vos données sont utilisées pour traiter votre demande et, sauf opposition, pour vous adresser des informations et offres en lien avec votre activité. Vous pouvez vous opposer à tout moment via le lien de désinscription ou en nous écrivant à rgpd.haxe@haxe.fr. Pour en en savoir plus : Politique de confidentialité.
transformez votre commerce avec
nos solutions innovantesVos données sont utilisées pour traiter votre demande et, sauf opposition, pour vous adresser des informations et offres en lien avec votre activité. Vous pouvez vous opposer à tout moment via le lien de désinscription ou en nous écrivant à rgpd.haxe@haxe.fr. Pour en en savoir plus : Politique de confidentialité.