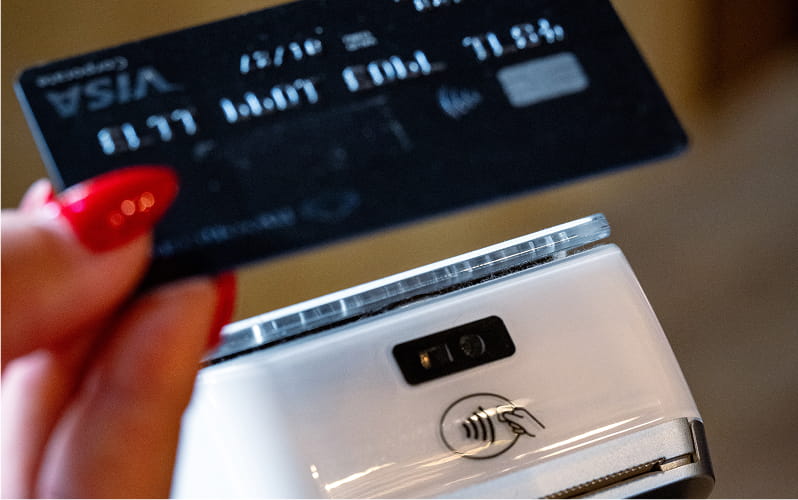
Un TPE n'est jamais vraiment gratuit. Chaque terminal implique des coûts directs et indirects qu'il faut identifier avant de signer. Les banques et prestataires affichent souvent un tarif d'entrée attractif. Les frais réels apparaissent ensuite sur la durée du contrat. Ce guide décrypte chaque ligne de coût : achat, location, commissions, maintenance et assistance. L'objectif est simple : vous aider à payer le juste prix.
Les différents types de frais d'un terminal de paiement
Les frais d'un TPE se répartissent en plusieurs catégories distinctes. Voici les principaux postes à examiner avant tout engagement :
- Frais fixes : achat ou location du terminal physique,
- Frais variables : commissions prélevées sur chaque transaction,
- Frais de maintenance : accès à la passerelle de paiement et au support technique,
- Frais cachés : frais d'activation, de résiliation, de mise à jour logicielle.
Les frais fixes : Achat vs Location du terminal
L'achat d'un terminal représente un coût unique, sans engagement mensuel. Des solutions comme SumUp ou Yavin proposent ce modèle à partir de 29 € à 300 € selon les fonctionnalités. La location s'adresse plutôt aux offres bancaires classiques. Elle implique un loyer mensuel, souvent entre 15 € et 40 € par mois, sur une durée contractuelle engageante. HAXE Direct propose une alternative compétitive en location directe. Son modèle intègre des services complets pour un coût maîtrisé sur la durée. L'achat est rentable dès la première année pour les petits volumes. La location peut s'avérer coûteuse si le contrat inclut des clauses de résiliation pénalisantes.
Les frais variables : Les commissions d'interchange et de réseau
Chaque paiement par carte génère une commission prélevée sur la transaction. Cette commission comprend deux parties : une part fixe et une part variable en pourcentage du montant. Le type de carte influence directement le taux appliqué. Une carte business ou premium génère une commission plus élevée qu'une carte de débit standard. Le règlement européen sur les frais d'interchange encadre ces taux depuis 2015. Le plafond est fixé à 0,2 % pour les cartes de débit et à 0,3 % pour les cartes de crédit. Ces plafonds s'appliquent à la part interchange, pas à la commission totale facturée. Le prestataire y ajoute sa propre marge de service, appelée scheme fee ou markup. Pour un commerce réalisant 10 000 € de transactions par mois, quelques dixièmes de point représentent plusieurs centaines d'euros par an. Comparer les taux réels est donc essentiel.
Les frais de maintenance, passerelle IP et assistance
Un TPE nécessite une connexion sécurisée pour transmettre les données de paiement. Cette connexion passe par une passerelle IP, 3G ou 4G, souvent facturée séparément. Ces frais de passerelle sont fréquemment oubliés lors de la comparaison des offres. Ils peuvent représenter entre 5 € et 15 € supplémentaires par mois. L'assistance technique est un autre poste à ne pas négliger. Un terminal en panne pendant une période d'activité forte peut engendrer des pertes directes de chiffre d'affaires. HAXE Direct intègre un service après-vente disponible 7 jours sur 7. Cette assistance continue est incluse dans l'offre, sans surcoût à l'appel. Certains prestataires facturent le support au-delà d'un certain nombre d'interventions. Il est indispensable de vérifier les conditions d'assistance avant de choisir votre terminal.
Tableau comparatif : Frais TPE bancaire vs TPE sans abonnement
Choisir un terminal de paiement implique de comparer deux modèles économiques distincts.
Le modèle avec abonnement convient aux commerces à fort volume de transactions.
Le modèle sans abonnement s'adresse aux structures à faible activité ou saisonnières.
Au-delà de 2 000 € de transactions mensuelles, le modèle avec abonnement est souvent plus rentable.
La commission fixe à 1,75 % peut représenter un coût élevé sur des volumes importants.
Les frais cachés des terminaux de paiement : Attention aux pièges
Certains postes de coûts n'apparaissent pas dans les offres commerciales de premier abord.
Ils peuvent pourtant peser lourd dans le coût total de possession d'un TPE.
Frais d'installation
Certains prestataires facturent la mise en service du terminal entre 50 € et 150 €. Ces frais sont parfois présentés comme optionnels, mais inclus automatiquement au contrat.
Durée d'engagement
Les contrats TPE bancaires s'étendent souvent sur 12, 24 ou 48 mois. Une durée longue protège le prestataire, mais limite la flexibilité du commerçant.
Pénalités de résiliation anticipée
Rompre un contrat avant son terme entraîne des pénalités financières. Ces frais correspondent parfois aux mensualités restantes, soit plusieurs centaines d'euros. Il est obligatoire que ces frais figurent clairement dans les conditions générales du contrat. La réglementation française encadre les obligations d'information des prestataires de paiement : consulter les règles officielles sur l'acceptation des cartes bancaires.
Facturation minimale mensuelle
Certains contrats prévoient un minimum de commissions facturées chaque mois. Si votre activité ralentit (fermeture, basse saison), vous payez malgré tout ce minimum. Ce seuil minimum peut aller de 5 € à 20 € par mois selon les prestataires.
Conseil expert
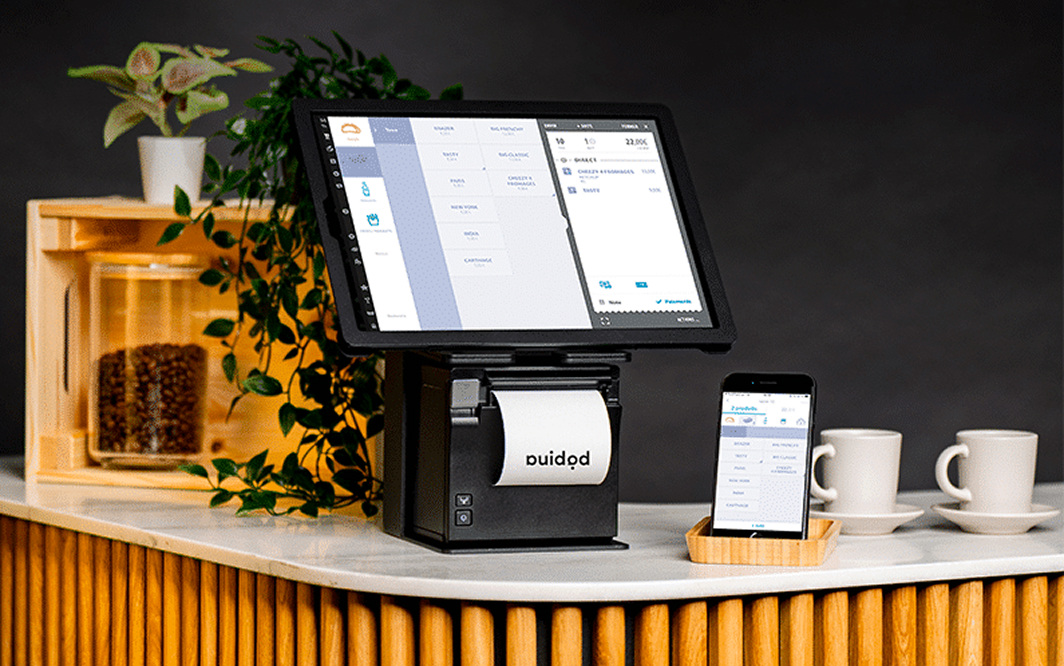
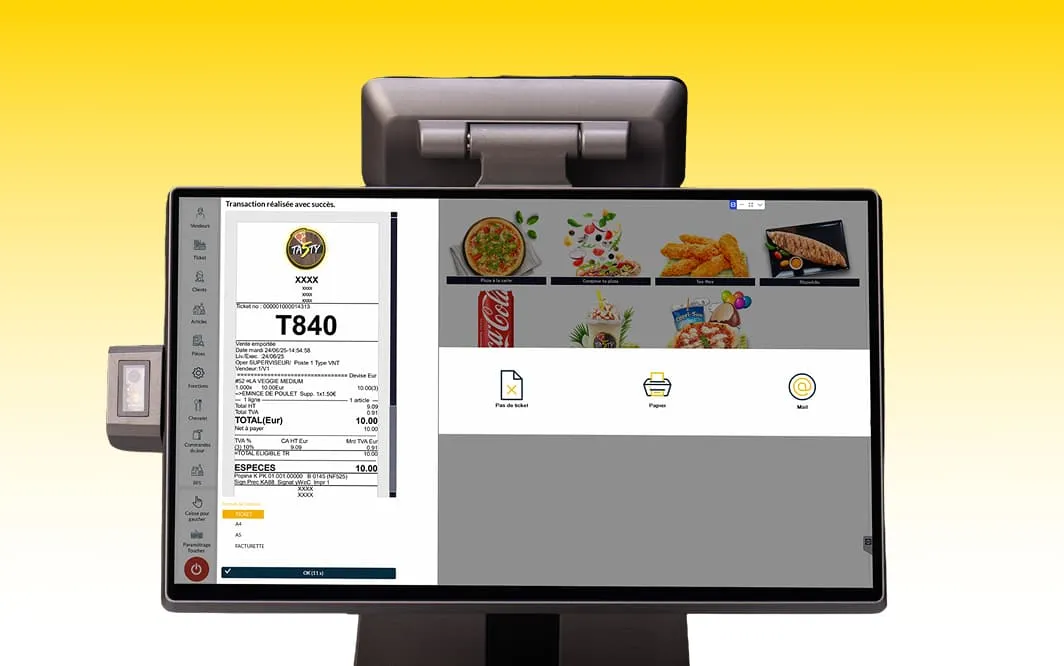
Avant de signer un contrat TPE, demandez systématiquement le détail écrit de tous les frais applicables. Vérifiez en particulier les frais de résiliation, les minimums mensuels et les coûts d'installation. Les terminaux de paiement tactiles proposés par HAXE Direct, compatibles avec les logiciels Popina et Kezia II, sont fournis avec une offre transparente sans frais cachés.
Comment choisir et optimiser ses frais TPE selon son activité ?
Le choix du bon modèle tarifaire dépend directement de votre volume de transactions. Une structure inadaptée peut coûter plusieurs centaines d'euros par an inutilement. Il existe deux profils principaux : les faibles volumes et les forts volumes.
Pour les micro-entreprises et activités saisonnières
Une micro-entreprise encaisse rarement plus de quelques dizaines de paiements par mois. Un abonnement mensuel fixe représente alors un coût disproportionné par rapport au chiffre d'affaires encaissé. Les modèles sans abonnement, à commission par transaction, sont ici parfaitement adaptés. Vous ne payez que lorsque vous encaissez. Aucun frais fixe ne pèse sur les périodes creuses. Le taux de commission est souvent plus élevé (1,5 % à 2,5 %), mais le coût total reste faible. Pour une activité saisonnière, ce modèle évite de payer un abonnement pendant les mois sans activité. Les terminaux mobiles et solutions Softpos sont particulièrement cohérents avec ce profil. Ils nécessitent peu ou pas d'investissement matériel initial.
À retenir — Pour une micro-entreprise ou une activité saisonnière, le modèle sans abonnement est presque toujours le plus rentable. Comparez toujours le coût annuel total : (volume mensuel moyen × taux de commission × 12) versus (abonnement annuel + taux réduit).
Pour les commerces de détail, CHR et volumes importants
Un commerce de détail ou un restaurant encaisse souvent plusieurs dizaines de milliers d'euros par mois. À ce niveau de volume, même 0,3 % de différence de commission représente des sommes significatives. Un abonnement mensuel fixe devient rentable dès lors qu'il s'accompagne d'un taux de commission réduit. Par exemple, un abonnement à 30 €/mois avec 0,5 % de commission est bien plus avantageux que 0 €/mois avec 1,8 %. Pour ces profils, les terminaux fixes ou semi-portables connectés à un logiciel de caisse sont recommandés. Le terminal Kezia II et la solution Popina, disponibles chez HAXE Direct, répondent précisément à ce besoin. Ils combinent gestion de caisse, suivi des transactions et encaissement carte en un seul outil. Ce type de solution réduit les coûts opérationnels globaux, pas seulement les frais de transaction. Les secteurs CHR (cafés, hôtels, restaurants) bénéficient particulièrement de terminaux robustes et polyvalents. La rapidité d'encaissement en heure de pointe est un critère souvent sous-estimé dans le calcul du coût réel.
Focus — Pour les commerces à fort volume, le modèle à abonnement + faible commission devient rentable à partir d'environ 8 000 € à 15 000 € de CA mensuel encaissé par carte. En dessous de ce seuil, comparez les deux modèles sur 12 mois avant de vous engager.
Transformez votre commerce avec nos solutions innovantes
-> Profitez d'une démo gratuite de nos solutions
Vos données sont utilisées pour traiter votre demande et, sauf opposition, pour vous adresser des informations et offres en lien avec votre activité. Vous pouvez vous opposer à tout moment via le lien de désinscription ou en nous écrivant à rgpd.haxe@haxe.fr. Pour en en savoir plus : Politique de confidentialité.
transformez votre commerce avec
nos solutions innovantesVos données sont utilisées pour traiter votre demande et, sauf opposition, pour vous adresser des informations et offres en lien avec votre activité. Vous pouvez vous opposer à tout moment via le lien de désinscription ou en nous écrivant à rgpd.haxe@haxe.fr. Pour en en savoir plus : Politique de confidentialité.